


Цены на DRAM и NAND продолжат расти из-за спроса на ИИ


По данным нового исследования TrendForce, рынок памяти останется напряженным и в четвертом квартале 2026 года. Производители DRAM продолжают отдавать приоритет передовым техпроцессам и продуктам для серверов, из-за чего предложение по-прежнему не успевает за спросом.
Аналитики ожидают, что контрактные цены на обычную DRAM вырастут на 10–15% квартал к кварталу, тогда как NAND Flash подорожает на 15–20%.
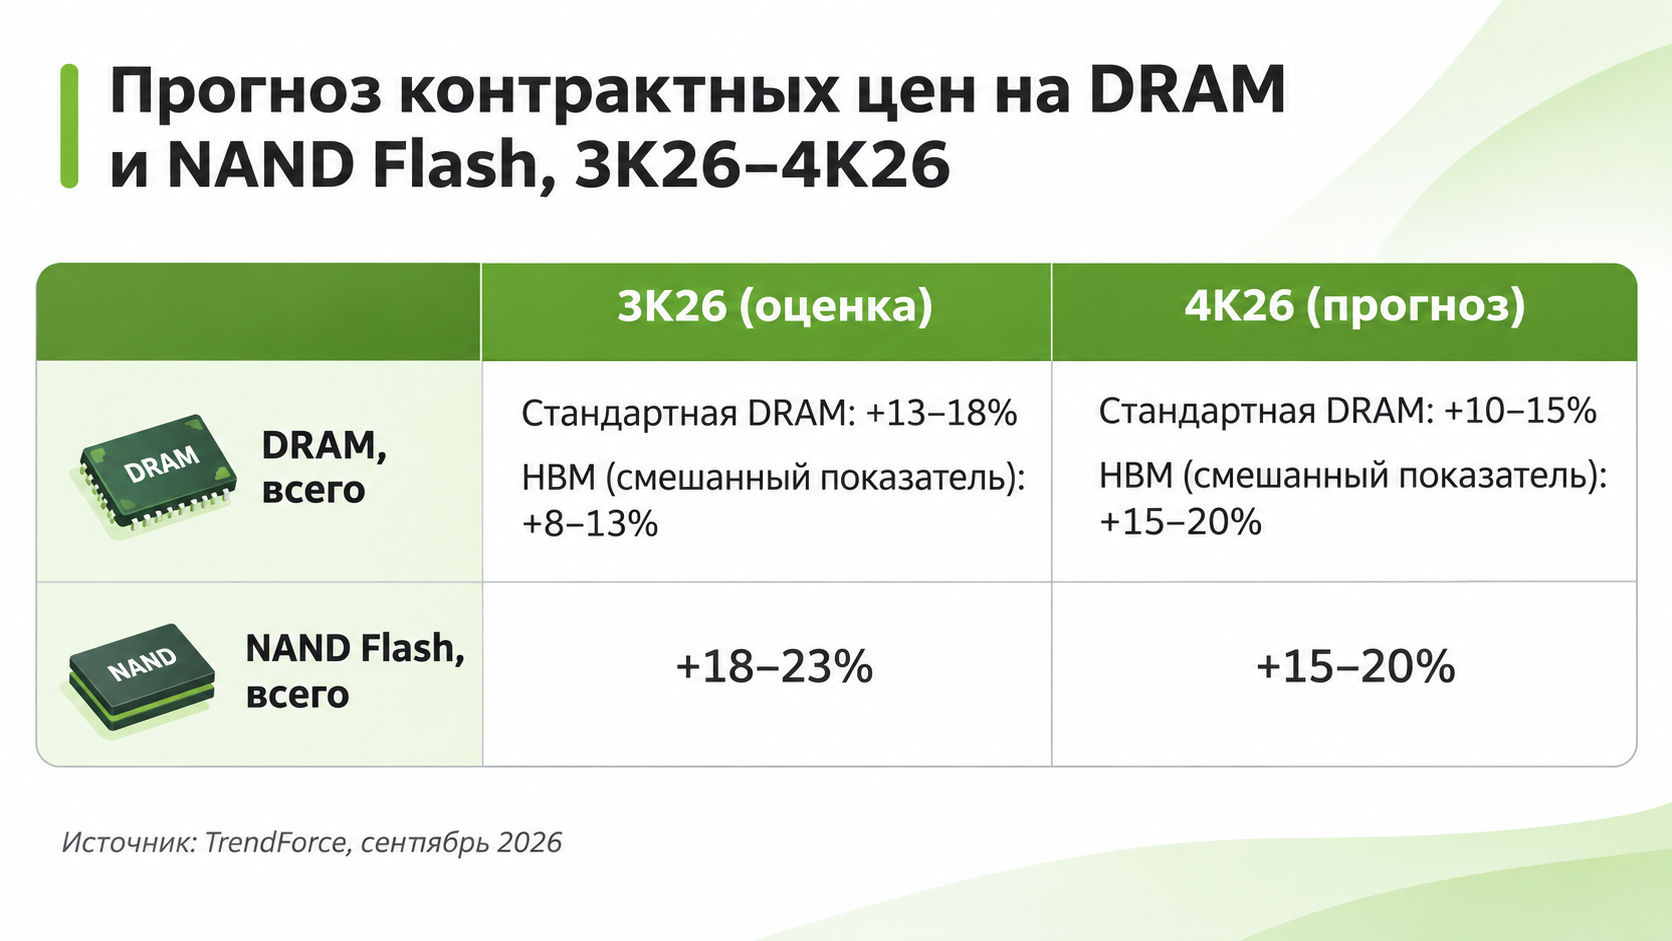
При этом ситуация заметно различается по сегментам. Потребительский рынок испытывает давление из-за высокой стоимости компонентов и слабого спроса, тогда как серверная память и особенно enterprise SSD продолжают получать поддержку со стороны инфраструктуры искусственного интеллекта.
Серверная DRAM останется в дефиците
На рынке серверной DRAM дополнительным фактором роста стала улучшившаяся доступность серверных процессоров. Облачные провайдеры и производители серверов увеличивают закупки памяти для новых систем, в том числе предназначенных для agentic AI.
Особенно растет спрос на RDIMM, которые используются в универсальных серверных платформах. Производители памяти увеличивают долю модулей меньшей емкости в продуктовом миксе, чтобы лучше соответствовать текущей структуре заказов.
Однако предложение по-прежнему ограничивают сразу несколько факторов:
- доступность компонентов;
- мощности упаковки и тестирования;
- недостаточная гибкость производства DRAM;
- перераспределение передовых технологических линий в пользу более маржинальных серверных продуктов.
В результате TrendForce ожидает, что рынок серверной DRAM сохранит дефицит и в четвертом квартале.
При этом у некоторых поставщиков рост цен может оказаться ниже среднего по рынку из-за механизмов ценообразования, закрепленных в долгосрочных соглашениях с заказчиками.
Российский рынок: динамика и сценарии
Рост мировых цен на серверную память отражается и на российском рынке. Однако если прогнозы TrendForce описывают изменение контрактных цен между производителями и крупными заказчиками, то стоимость оборудования в России дополнительно зависит от валютных курсов, логистики, складских запасов и доступности конкретных модулей у поставщиков.
Масштаб подорожания хорошо виден на примере DDR5 RDIMM 64 ГБ 4800. С августа 2025 года по июль 2026 года цена такого модуля выросла с 45 до 265 тыс. руб. — почти в 5,9 раза. К ноябрю 2026 года она достигла примерно 302 тыс. руб. На графике представлена динамика российских цен и три возможных сценария их дальнейшего изменения до сентября 2027 года.
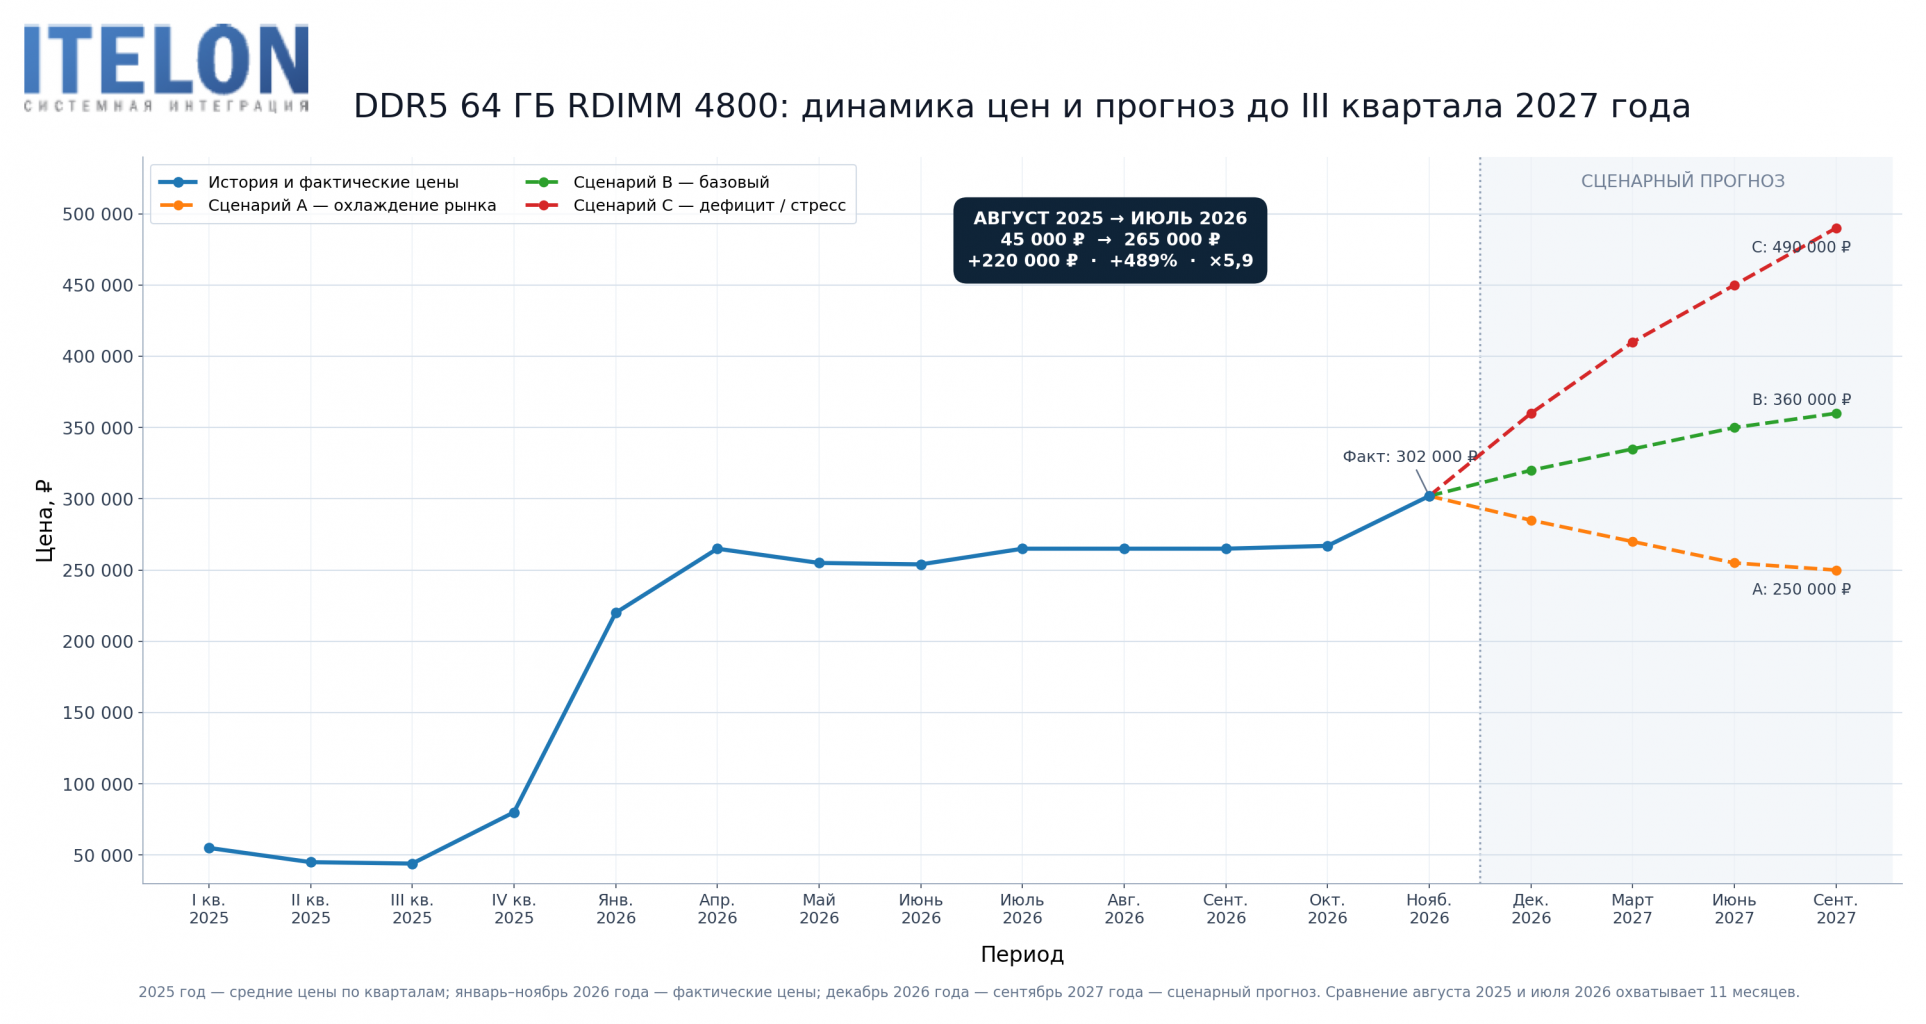
Дальнейшая динамика будет зависеть от ситуации на мировом рынке памяти и доступности продукции в российских каналах поставок. В сценарии охлаждения рынка цена к сентябрю 2027 года может снизиться до 250 тыс. руб., в базовом сценарии — вырасти до 360 тыс. руб., а при сохранении дефицита — достичь 490 тыс. руб. Эти значения представляют собой возможные сценарии, а не гарантированный прогноз.
Для российских заказчиков это означает, что даже замедление роста мировых контрактных цен не обязательно приведет к быстрому снижению стоимости серверной памяти. При планировании закупок важно ориентироваться на фактическое наличие компонентов у поставщиков, заранее оценивать бюджет и проверять доступность требуемых конфигураций. Для крупных проектов также стоит согласовывать допустимые альтернативы по объему и характеристикам памяти, чтобы снизить риск задержек и дополнительных расходов.
Производители ПК продолжают закупать память
В сегменте PC DRAM ситуация противоречивая. С одной стороны, рост стоимости компонентов уже отражается в запасах ноутбуков и оказывает давление на конечные продажи.
С другой — производители ПК продолжают активно закупать DRAM, ожидая, что дефицит сохранится и в 2027 году.
В течение 2026 года поставщики памяти в основном выполняли согласованные объемы поставок производителям компьютеров и модулей. Однако в следующем году доступность PC DRAM может ухудшиться, поскольку все больше производственных мощностей переводится на выпуск памяти для серверов.
Мобильная память также продолжит дорожать
Рост себестоимости и постепенное исчерпание запасов, закупленных по более низким ценам, оказывают давление и на производителей смартфонов.
При этом компании, выпускающие DRAM, продолжают перераспределять мощности в пользу ИИ- и серверных приложений, где маржинальность заметно выше. В результате предложение мобильной памяти остается ограниченным.
TrendForce ожидает дальнейшего роста цен и в этом сегменте, хотя его темпы в четвертом квартале могут снизиться: значительная часть подорожания уже произошла в предыдущие периоды.
GDDR7 получает поддержку от ИИ
В сегменте графической памяти некоторые производители ПК вновь рассматривают GDDR6 как способ снизить общую стоимость компонентов.
При этом спрос на более новую GDDR7 в первую очередь поддерживается ИИ-ускорителями и заметно превосходит динамику обычного PC-рынка.
Производители постепенно сокращают выпуск GDDR6, а производство GDDR7 также остается ограниченным из-за конкуренции за передовые технологические мощности с серверной DRAM. Поэтому цены на графическую память, по оценке TrendForce, продолжат расти.
Клиентские SSD сталкиваются со слабым спросом
Ситуация на рынке обычных SSD заметно отличается.
Производители ПК накопили достаточные запасы готовой продукции и компонентов еще в первой половине года. Поэтому в четвертом квартале закупки сосредоточены преимущественно на тех позициях, которых действительно не хватает.
Кроме того, бренды начали снижать емкость SSD в массовых моделях ПК, чтобы уменьшить BOM — стоимость комплектации устройства. Это одновременно сокращает и общий объем закупаемой NAND, и среднюю емкость накопителя на один компьютер.
На фоне достаточных запасов и слабой закупочной активности производители NAND вынуждены проявлять больше гибкости в переговорах, что ограничивает темпы роста цен в клиентском сегменте.
Enterprise SSD становятся исключением
Совершенно иначе развивается рынок корпоративных SSD.
TrendForce прогнозирует, что в 2026 году спрос на enterprise SSD в пересчете на биты увеличится более чем на 80% год к году. Основной причиной остается расширение ИИ-инфраструктуры крупными облачными провайдерами.
При этом характер спроса постепенно меняется. Если раньше основная инфраструктура строилась вокруг обучения больших языковых моделей, то теперь рынок все сильнее смещается к их реальному промышленному использованию и инференсу.
Дополнительную нагрузку создает распространение агентных ИИ-систем. Им требуется постоянная работа с большими объемами данных для поиска в реальном времени, кеширования и хранения контекста.
Одновременно растет использование QLC NAND в векторных базах данных, где высокая емкость и стоимость одного терабайта становятся особенно важными.
Поставщики расширяют QLC и готовятся к PCIe 6.0
Производители памяти реагируют на рост спроса увеличением объемов QLC NAND и расширением ассортимента SSD большой емкости.
Параллельно начинается более активный переход на PCIe 6.0, который будет использоваться в серверных платформах следующего поколения для ИИ.
Однако значительная часть дополнительных объемов производства уже заранее распределена между крупными заказчиками. Свободного предложения на открытом рынке остается немного.
По этой причине именно enterprise SSD станут единственной категорией памяти, где темпы роста цен в четвертом квартале 2026 года, по прогнозу TrendForce, ускорятся относительно предыдущего квартала.
NAND Flash подорожает на 15–20%
В целом контрактные цены на NAND Flash в четвертом квартале должны вырасти на 15–20% квартал к кварталу.
При этом рынок все сильнее разделяется на два направления. Потребительские сегменты пытаются компенсировать высокую стоимость компонентов сокращением емкости устройств и использованием накопленных запасов, а корпоративный рынок продолжает наращивать закупки на фоне развития ИИ-инфраструктуры.
Схожая ситуация наблюдается и на рынке NAND-пластин. Цены уже достигли исторически высоких уровней, которые все сложнее переносить на конечных покупателей.
Производители модулей поэтому становятся осторожнее в закупках. Одновременно поставщики NAND продолжают распределять мощности в пользу наиболее прибыльных продуктов, сохраняя ограниченное предложение.
TrendForce ожидает, что сочетание этих факторов удержит цены на высоком уровне, хотя непосредственно на рынке NAND wafers дальнейший рост будет относительно умеренным.
ИИ продолжает менять рынок памяти
Главный вывод прогноза TrendForce заключается в том, что спрос со стороны ИИ становится все более важным фактором ценообразования сразу для нескольких типов памяти.
В первую очередь это касается серверной DRAM и enterprise SSD, поскольку развитие агентных ИИ-систем увеличивает требования не только к вычислениям, но и к оперативной памяти, кешированию и хранению больших объемов данных.
При этом ограниченные производственные мощности заставляют поставщиков отдавать приоритет наиболее маржинальным серверным продуктам. В результате часть давления переносится и на традиционные сегменты — ПК, смартфоны и потребительские SSD.
Для заказчиков серверной инфраструктуры это означает, что стоимость памяти и накопителей все сильнее становится фактором, который необходимо учитывать заранее при планировании закупок и конфигураций систем, особенно если речь идет о проектах с большим объемом DRAM или корпоративных SSD.


Подпишитесь на новости
Обратитесь к экспертам компании Itelon

